
Ouça a versão em áudio deste artigo
Áudio resumo criado por Inteligência Artificial
Percentual calculado pelo tribunal visa manter a arrecadação federal durante a transição que substituirá gradualmente o PIS e a Cofins a partir de 2027.
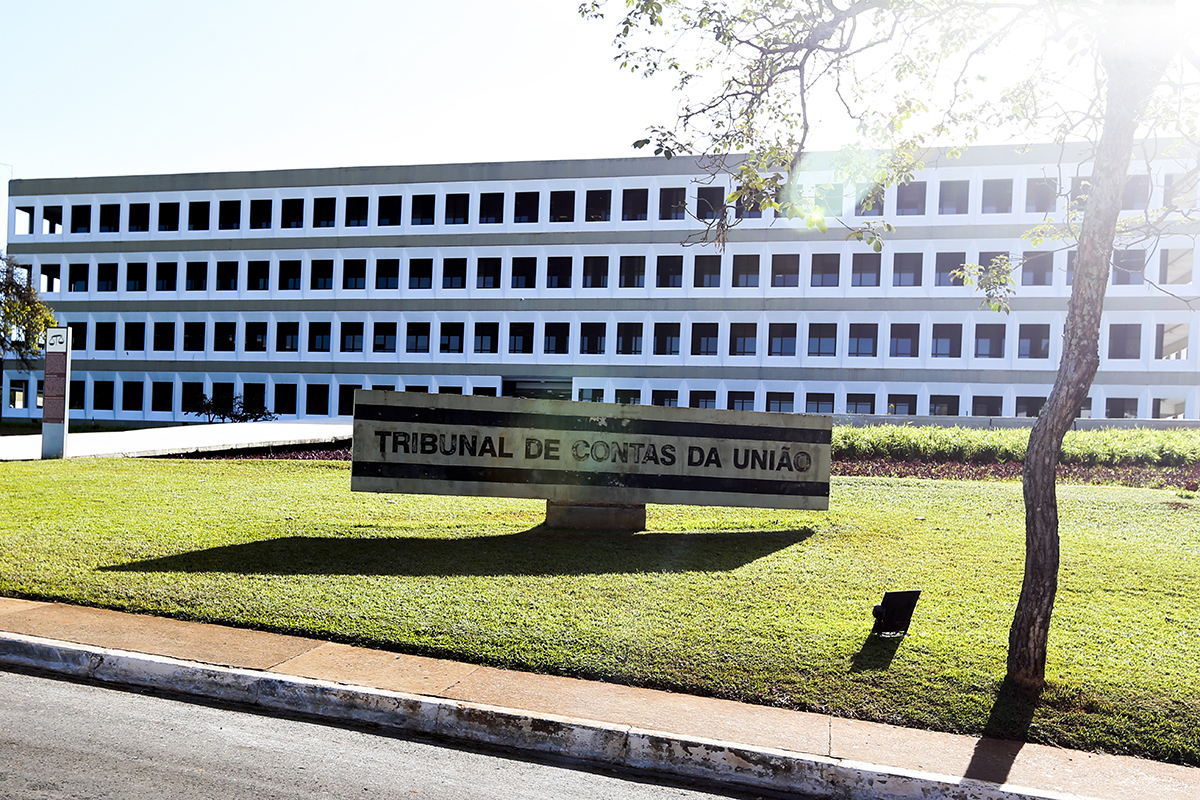
O Tribunal de Contas da União (TCU) aprovou, nesta quarta-feira (28), o cálculo da alíquota de referência da Contribuição sobre Bens e Serviços (CBS). O novo tributo de competência federal foi criado no âmbito da reforma tributária para substituir o PIS/Pasep e a Cofins, cobrados atualmente sobre o consumo. O percentual exato apurado foi de 11,3468%, arredondado para 11,3%.
A deliberação ocorreu em sessão plenária extraordinária. Na mesma ocasião, os ministros definiram em 44,16% o redutor a ser aplicado sobre as aquisições realizadas pela administração pública direta, autarquias e fundações públicas.
Segundo as regras estabelecidas pela reforma tributária, o TCU é responsável por calcular a alíquota de referência necessária para garantir a neutralidade arrecadatória dos tributos federais extintos na transição. O resultado da análise técnica será enviado ao Senado Federal, a quem caberá fixar formalmente o percentual por meio de resolução.
A CBS integrará o modelo unificado de tributação sobre o consumo juntamente com o Imposto sobre Bens e Serviços (IBS), tributo de gestão compartilhada entre estados e municípios.
Estado do Rio poderá ter regras mais duras para devedores contumazes
Alerj aprova projeto que permite renegociação de dívidas com o Estado com descontos de até 70%
Dólar dispara 8,21% e Bolsa despenca 13,88% após reeleição de Lula
Entenda o impacto do cálculo na Reforma Tributária
A validação da alíquota de referência da CBS pelo TCU marca uma etapa decisiva no cronograma da reforma. A definição do índice é um dos eixos centrais do novo sistema, pois serve de parâmetro para projetar a arrecadação pública e mensurar o impacto financeiro das exceções e incentivos concedidos a setores específicos da economia.
Pela lógica do modelo aprovado, quanto maior o volume de regimes favorecidos e incentivos fiscais previstos pela legislação, maior deve ser a alíquota de referência para preservar o nível de receitas da União.
O cálculo elaborado pelo tribunal considerou o ecossistema completo do novo sistema tributário, incluindo alíquotas reduzidas, regimes diferenciados, o tratamento dado ao Simples Nacional, os instrumentos de devolução de impostos e os créditos tributários.
O cronograma prevê que a CBS entre em operação em caráter experimental a partir de 2027, iniciando a substituição progressiva do PIS e da Cofins. O processo de transição para a substituição total do sistema atual se estenderá até 2033. (com informações da Agência Brasil)